Wie lese ich meine Heizkostenverteiler selbst ab?

Moderne elektronische Heizkostenverteiler (HKV) haben ein Display, das zyklisch unterschiedliche Daten anzeigt. Alle nachfolgenden Erläuterungen orientieren sich an dem weitverbreiteten HKV Qundis Q caloric 5.5, sind aber sinngemäß auch auf viele andere elektronische HKV übertragbar. Welchen der angezeigten Werte Sie benötigen hängt davon ab, ob

  • Ihre Heizkostenverteiler stichtagsprogrammiert sind oder nicht
  • Sie eine Hauptablesung oder eine Zwischenablesung durchführen.

Was bedeutet stichtagsprogrammiert?

In stichtagsprogrammierte HKV ist ein jährlich wiederkehrendes Datum, das durch Tag und Monat  gekennzeichnet ist, einprogrammiert. Dieser Stichtag ist gleich dem jährlich wiederkehrenden letzten Tag des Abrechnungszeitraums und wird üblicherweise bei der Montage der HKV durch Fachpersonal eingestellt. Als Voreinstellung dient meist der 31.12. Unmittelbar nach Ablauf des Stichtags geschehen im HKV zwei wesentliche Dinge:

  • Der aktuelle Verbrauch wechselt auf 0, das heißt der HKV fängt für den neuen Abrechnungszeitraum wieder bei 0 an zu zählen.
  • Der gesamte Vorjahresverbrauch, das heißt der aktuelle Verbrauch der am Stichtag um 23:59:59 Uhr vorgelegen hat, wird als sogenannter Memory-Wert gespeichert.

Der Memory-Wert (oder auch Stichtagswert) bleibt ein ganzes Jahr im HKV bestehen und wird erst beim nächsten Ablauf des Stichtags – 12 Monate später – mit dem dann vorliegenden Gesamtverbrauch überschrieben. Dadurch können Sie bis zu einem Jahr nach Ende der Abrechnungsperiode den zugehörigen Verbrauch des HKV ablesen und sind nicht auf eine zeitnahe Ablesung zum Stichtag angewiesen.

Ist in den HKV kein Stichtag einprogrammiert, so handelt es sich um einen Relativzähler oder Durchläufer, bei dem der aktuelle Verbrauch ohne Nullstellung immer weiter fortgeschrieben wird und für den es keinen Memory-Wert gibt. In diesem Fall ist eine zeitnahe Ablesung zum Abrechnungsende unumgänglich, um einen zutreffenden Verbrauchswert zu erhalten.

Wichtig:
Wenn Sie einen stichtagsprogrammierten HKV haben, dann dürfen Sie den Memory-Wert erst nach Ende des Abrechnungszeitraums ablesen. Andernfalls würden Sie den Gesamtverbrauch der vorherigen Abrechnungsperiode verwenden, was die aktuelle Abrechnung grob verfälschen kann. Verwenden Sie den Memory-Wert nicht, bevor der aktuelle Verbrauch wieder auf 0 gewechselt hat! Dies ist ein zuverlässiges Kriterium dafür, dass der HKV den Stichtag erkannt und die damit verbundenen Umstellungen vorgenommen hat.

Wie erkenne ich, ob mein Heizkostenverteiler stichtagsprogrammiert ist?

Wenn eine der zyklisch wechselnden Anzeigen am Display Ihres HKV eine Zahl mit vorangestelltem „M“ enthält, so ist dies in der Regel der Memory-Wert und Ihr Heizkostenverteiler ist stichtagsprogrammiert. Gibt es keine solche Anzeige, so ist Ihr Heizkostenverteiler nicht stichtagsprogrammiert. In diesem Fall steht nur der aktuelle Verbrauch zur Verfügung, das heißt eine Zahl ohne vorangestelltes „M“. Der aktuelle Verbrauch ist auch für stichtagsprogrammierte HKV verfügbar.

Welchen Wert brauche ich?

Die nachfolgende Tabelle zeigt Ihnen, welcher Wert in Ihrer Situation für die Abrechnung zu verwenden ist. Neben der Frage der Stichtagsprogrammierung spielt dabei eine Rolle, ob es sich um eine Haupt- oder um eine Zwischenablesung handelt. Unter einer Hauptablesung versteht man die reguläre Ablesung zum Ende der Abrechnungsperiode. Eine Zwischenablesung liegt dagegen vor, wenn ein Mieter innerhalb der Abrechnungsperiode auszieht und die Zählerstände zum Auszugstag festzuhalten sind. Diese sind dann zugleich die Anfangsstände des Nachmieters oder eines sich anschließenden Leerstandes.

 HauptablesungZwischenablesung
StichtagsprogrammiertMemory-Wertaktueller Verbrauch
Nicht Stichtagsprogrammiertaktueller Verbrauchaktueller Verbrauch
Der Mehrwertsteuerausweis nach § 14 UStG in der Heiz- und Nebenkostenabrechnung

Einführung

Die üblichen Heiz- und Nebenkostenabrechnungen, die für private Mieter oder von privaten Vermietern erstellt werden, haben die Charakteristik eines Berechnungsnachweises und sind keine Rechnungen im Sinne des § 14 UStG. Dieser Sachverhalt ist im nicht gewerblichen Bereich unerheblich, da dort eine Abrechnung über die Bruttobeträge ohne Vorsteuerabzug erfolgt.

Rechnet jedoch ein gewerblicher Vermieter mit einem vorsteuerabzugsberechtigten Mieter ab, so muss die Heiz- bzw. Nebenkostenabrechnung die Anforderungen des § 14 UStG erfüllen, um dem Mieter den Vorsteuerabzug zu ermöglichen. Dazu müssen neben den bisherigen Abrechnungsdaten noch die folgenden acht gesetzlich geforderten Merkmale enthalten sein:

Zusätzliche Merkmale zur Erfüllung der Anforderungen des § 14 UStG

  • Leistungsgeber und Leistungsempfänger
    Der Leistungsgeber (Vermieter/Verwalter) sowie der Leistungsempfänger (Mieter) ist mit vollständigem Namen und Anschrift zu nennen.
  • Steuernummer bzw. Umsatzsteueridentifikationsnummer
    Die Steuernummer bzw. die Umsatzsteueridentifikationsnummer des Vermieters/Verwalters ist zu nennen.
  • Ausstellungsdatum
    Die Heiz- bzw. Nebenkostenabrechnung muss das Erstellungsdatum tragen.
  • Rechnungsnummer
    Die Heiz- bzw. Nebenkostenabrechnung muss eine fortlaufende, eindeutige Nummer tragen. Diese Nummer wird üblicherweise vom Vermieter/Verwalter vorgegeben.
  • Menge und Art der gelieferten Gegenstände oder Umfang der sonstigen Leistung
    Die Auflistung der Grund- und Verbrauchskostenanteile sowie der Verteilschlüssel in der üblichen Nebenkostenabrechnung reichen aus, um diese Anforderung zu erfüllen.
  • Zeitpunkt der Lieferung oder sonstige Leistung
    Als Zeitpunkt der Lieferung wird der Abrechnungszeitraum betrachtet, der ohnehin auf den üblichen Abrechnungen angegeben ist.
  • Nach Steuersätzen und Steuerbefreiungen aufgeschlüsseltes Entgelt
    Das Entgelt ist der Nettobetrag, d.h. der Gesamtbetrag ohne die Umsatzsteuer.
  • Steuersatz
    Der Steuersatz des Vermieters/Verwalters ist anzuwenden (Hauptleistung Miete, derzeit in der Regel 19%) .

Die Handhabung bei eddi24

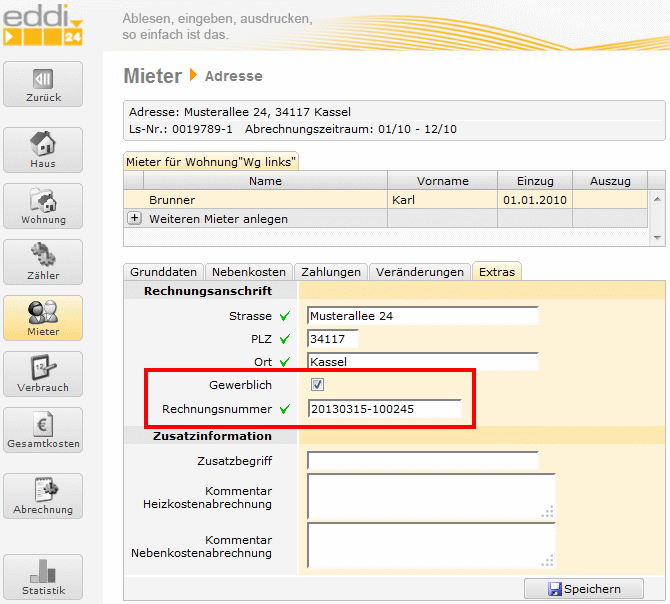
Die Erstellung einer Heiz- bzw. Nebenkostenabrechnung mit korrektem Mehrwertsteuerausweis für gewerbliche Nutzer ist sehr einfach: Wählen Sie den betreffenden Mieter aus und nehmen Sie unter dem Reiter „Extras“ folgende Einstellungen vor:

Bild 1: Kennzeichnen eines Nutzers als gewerblich

Nachdem Sie das Häkchen „Gewerblich“ gesetzt haben, erscheint darunter ein Textfeld, in das Sie die Rechnungsnummer eingeben können. Diese Nummer erhalten Sie üblicherweise vom Vermieter oder Verwalter, in dessen Auftrag Sie die Abrechnung erstellen. Alternativ können Sie einen eigenen Nummernkreis für die von Ihnen erstellten Abrechnungen verwenden. Achten Sie bitte darauf, dass jeder gewerbliche Nutzer eine eigene, fortlaufende Rechnungsnummer erhält. In einer Liegenschaft können selbstverständlich gemischt gewerbliche und private Nutzer vorhanden sein.

Wichtig: Das Häkchen „Gewerblich“ darf nur dann gesetzt werden, wenn Vermieter und Mieter vorsteuerabzugsberechtigt sind. Andernfalls ergibt sich bei unterschiedlichen Steuersätzen in den zu verteilenden Kostenarten eine fehlerhafte Abrechnung.

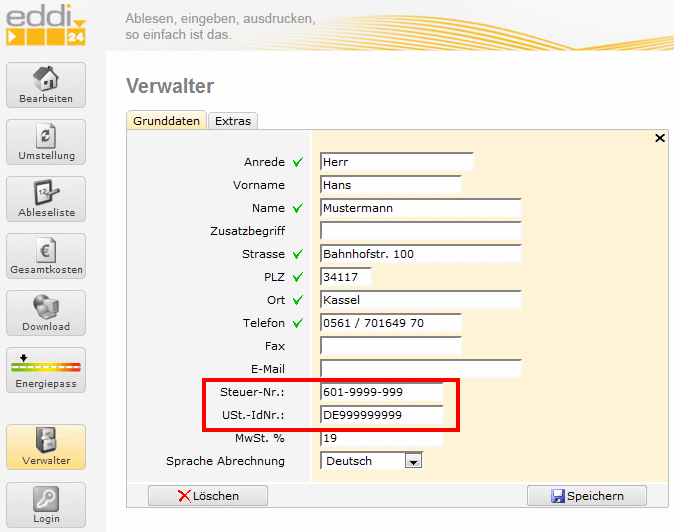
Die zusätzlich noch benötigte Steuernummer bzw. Umsatzsteuer-Identifikationsnummer sowie der zu verwendende Mehrwertsteuersatz sind bei den Grunddaten des zugehörigen Verwalters einzutragen.

Bild 2: Vervollständigen der Verwalterangaben für eine Rechnungslegung gemäß § 14 UStG

Um eine korrekte Rechnung gemäß § 14 UStG zu erstellen, muss die Steuer-Nr. oder die Umsatzsteuer- Identifikationsnummer eingetragen sein. Erfolgen beide Angaben, so wird die Steuer-Nr. auf der zugehörigen Einzelabrechnung gedruckt. Zusätzlich ist der in Ansatz zu bringende MwSt.-Satz in Prozent anzugeben. Üblicherweise ist dies der aktuelle Standard-Mehrwertsteuersatz (zur Zeit 19%).

Nach diesen Eingaben erzeugt das eddi24-Abrechnungsmodul für die als gewerblich gekennzeichneten Nutzer eine Einzelabrechnung, die den Anforderungen des § 14 UStG genügt. Den gewerblichen Nutzern dient eine solche Einzelabrechnung gegenüber dem Finanzamt als Nachweis über den Vorsteuerabzug. Nicht gewerbliche Nutzer erhalten die Abrechnung nach wie vor in der bisher gewohnten Form.

Auf der Übersicht sind die Abschnitte für gewerbliche und nicht gewerbliche Nutzer ebenfalls unterschiedlich gestaltet. So kann der Vermieter oder Verwalter sofort erkennen, um welche Art Nutzer es sich handelt und hat alle relevanten Daten beider Ausprägungen im Blick.

Nachfolgend sehen Sie die Musterabrechnung mit Beteiligung eines gewerblichen Nutzers, die alle Anforderungen des § 14 UStG erfüllt.

Muster Heizkostenabrechnung Übersicht Gewerblich

Muster Heizkostenabrechnung Gewerblich